RANKING FINANCIERO Y DE SEGUROS 2021
El semanario Nueva Economía ofrece a sus lectores el Ranking Financiero 2021, un trabajo que agrupa en una sola entrega las clasificaciones de los Bancos, Sociedades de Administración de Fondos de Inversión (SAFIs), Compañías de Seguros e Instituciones Financieras de Desarrollo (IFDs).
Hasta el 2015 se publicaban entregas separadas de cada uno de estos rankings, pero desde entonces se decidió reunir la información de los cuatro tipos de entidades en una sola entrega porque todas ellas forman parte del sector financiero.
De esta manera, nuestros lectores dispondrán de toda la información de las entidades financieras en un solo documento, en vez de recibir entregas parciales. Esto les permitirá hacer las comparaciones habituales en el análisis.
El semanario Nueva Economía ha sido pionero en la publicación de rankings en Bolivia. Empezó con el de Bancos empleando la metodología internacional CAMEL y después añadió una clasificación más rigurosa como el CAMEL+. Gradualmente se extendió esa metodología a los balances de las SAFIs. Recientemente se agregó al contenido la información financiera de las IFDs, una presencia más justificadaque nunca porque éstas tienen la categoría de entidades reguladas.
Todas las clasificaciones fueron elaboradas con datos oficiales publicados por distintas fuentes. La Autoridad de Regulación Financiera (ASFI) en el caso de Bancos y SAFIs.
Para éstas se complementó con información de la Bolsa Boliviana de Valores (BBV). Para las Compañías de Seguros se empleó información de la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS). Para las IFDs se recurrió a la información de FINRURAL, dado que ese portal contenía información de todos sus agremiados, contaran o no con los certificados de adecuación de parte de ASFI.
La ponderación de los indicadores y los resultados corresponde al trabajo de un equipo especializado de Nueva Economía.
Confiamos que el material que ponemos a disposición de nuestros lectores les será de gran utilidad y que, como en otras oportunidades, constituya una entrega que trascienda la mera clasificación, conocer quienes consiguieron o quienes no un lugar en los distintos podios, y que más bien esta entrega represente un instrumento que contribuya a la toma de decisiones para la generación de mayor dinámica en los negocios.
Si así fuera, el esfuerzo de construir este conjunto de rankings habrá valido la pena.
Bancos
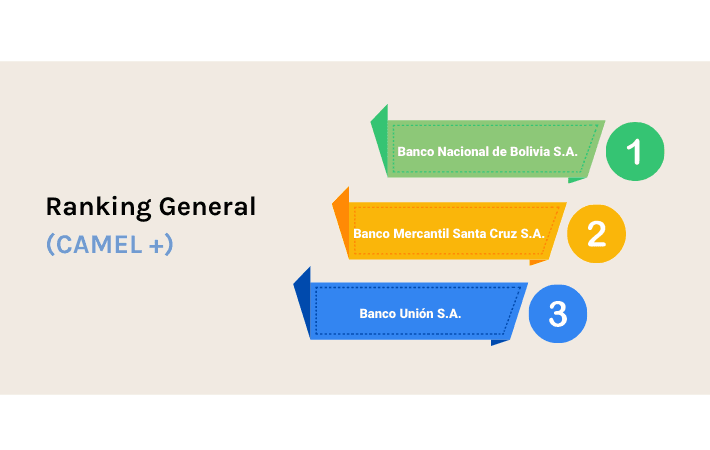
En el Ranking 2021 de Bancos CAMEL+ de Nueva Economía hay recomposición en el podio con la presencia de una institución que estuvo ausente el año anterior y que en esta versión vuelve a mostrar su peso, instalándose como líder en la clasificación.
El Banco Nacional de Bolivia ocupa el primer lugar con un puntaje de 2,40. En el segundo lugar se sitúa el Banco Mercantil Santa Cruz con un puntaje de 2,50 y el tercer puesto pertenece al Banco Unión con 2,60 puntos.
El sistema bancario boliviano tiene un promedio ponderado de 3, lo que muestra que debe ser sujeto de medidas de supervisión preventiva.
Los resultados muestran que el Banco Nacional de Bolivia ganó la cúspide manteniéndose en el cuadro de honor y provocando el descenso obligado de los demás ocupantes del podio. Como consecuencia de ese ascenso, el Banco Mercantil Santa Cruz se vio desplazado al segundo lugar y el Banco Unión a la tercera casilla. Ambos tuvieron que ceder un escalón. La nueva clasificación reinstala al Banco Nacional de Bolivia, en los primeros lugares del ranking de bancos.
El Ranking CAMEL es un instrumento de supervisión aplicado para conocer y regular el comportamiento de las entidades financieras. Es utilizado para medir el riesgo de las entidades financieras y aplicar, si es necesario, medidas preventivas, correctivas o de intervención financiera.
Los indicadores se clasifican del 1 al 5, siendo 1 la calificación de mejor desempeño y 5 la de peor desempeño.
La calificación de 1 muestra un desempeño institucional sólido y con bajo riesgo para los stakeholders. Una calificación de 2 muestra un desempeño satisfactorio y con riesgo controlado.
La calificación de 3 ya representa un comportamiento deficiente y con riesgo potencial para los stakeholders Una calificación de 4 o 5 representa un desempeño no satisfactorio y de alto riesgo.
IFDs
Por quinto año consecutivo ofrecemos un ranking de Instituciones Financieras de Desarrollo (IFDs).
Su importancia está dada porque varias de ellas recibieron sus Licencias de Funcionamiento que las convierten en entidades reguladas, permitiéndoles cumplir con todas las actividades propias de la intermediación financiera, incluyendo la recepción de ahorros.
Las IFDs se sumarán al conjunto de entidades de intermediación, contribuyendo a ampliar los servicios financieros, sobre todo a segmentos de población que no son habitualmente atendidos por las entidades tradicionales.
El Ranking CAMEL+ de Instituciones Financieras de Desarrollo (IFDs) coloca en el primer lugar del podio a Crecer, en la segunda ubicación a Diaconía y en la tercera casilla a Pro Mujer. Las tres instituciones repiten los puestos de privilegio de la clasificación 2020.
SAFIs
El Ranking de SAFIS arroja los siguientes resultados: en lo más alto del podio aparece BNB SAFI y como sus principales escoltas se sitúan SAFI Mercantil Santa Cruz S.A, mientras que en el tercer escalón aparece Capital + Gestionadora de Activos SAFI S.A. Aunque en otras oportunidades se había publicado los respectivos rankings de SAFIs, desde el año 2016 se ha aplicado unametodología renovada, más acorde con la naturaleza del rubro del negocio, con lo que la clasificación parece haberse acercado mucho más a la realidad.
El Ranking CAMEL es un instrumento de supervisión aplicado para conocer y regular el comportamiento de las entidades financieras. Es utilizado para medir el riesgo de las entidades financieras y aplicar, si es necesario, medidas preventivas, correctivas o de intervención financiera.
Nueva Economía presenta un año más su Ranking Financiero cuyos resultados revelan este año una recomposición en las primeras ubicaciones, el destacado fortalecimiento de algunas entidades y el significativo crecimiento de otras.
Compañías de Seguros
El Ranking de Compañías de Seguros diferencia para su clasificación los componentes de Seguros Generales y Seguros de Personas, especialidades que proporcionan características particulares a las compañías dedicadas a tales rubros. En el capítulo de Seguros Generales, la Compañía que encabeza el Ranking es Alianza Compañía de Seguros y Reaseguros. En el segundo lugar se instaló La Boliviana Ciacruz de Seguros y Reaseguros, mientras que la tercera ubicación corresponde a Bisa Seguros y Reaseguros S. A. En el capítulo de Seguros Personales, el sitial más alto del Ranking corresponde a La Vitalicia Seguros y Reaseguros de Vida. Como su primer escolta se coloca Nacional Seguros Vida y Salud, en tanto que en el tercer sitial de honor de la clasificatoria aparece Alianza Vida Seguros y Reaseguros S.A.
Bancos: Logros pese al contexto adverso
Pese al clima adverso provocado por la pandemia, los bancos pudieron preservar sus principales indicadores y constituir las reservas necesarias para hacer frente al período de incertidumbre que continúa generando la crisis sanitaria.
“Mantuvimos estable nuestra cartera y cerramos la gestión con buenos indicadores de mora y reprogramación. Adicionalmente, hemos constituido reservas patrimoniales suficientes para enfrentar la gestión 2021, durante la que seguiremos sintiendo los efectos e incertidumbre causado por el covid-19”, indicó Pablo Romero, Gerente Nacional Comercial del Banco Económico.
Añadió que, pese a que el diferimiento de los pagos de créditos limitó los recursos disponibles, con mucho esfuerzo, las entidades de intermediación lograron un resultado satisfactorio que permitió cumplir con todas las obligaciones financieras.
“A pesar de todas las adversidades de la gestión 2020, continuamos apoyando a nuestros clientes con nuevo financiamiento y con ello logramos mantener estable nuestro portafolio”, subrayó.
Romero explicó que las condiciones críticas vividas en 2020 impulsaron los procesos de digitalización de las entidades financieras.
El banco Económico reforzó la banca por Internet y la banca móvil. Puso en el mercado la cuenta Premium, cien por ciento digital para que los clientes realicen sus transacciones de forma segura desde sus hogares. Las inversiones digitales tendrán continuidad para facilitar el acceso a los servicios financieros.
“Todos los esfuerzos tuvieron su resultado, logramos triplicar la cantidad de usuarios activos de nuestra banca móvil”, subrayó.
Dijo que la ampliación del pago de cuotas redujo la capacidad de las entidades bancarias para continuar con la intermediación de recursos y apoyar la continuidad de las operaciones de las micro, pequeñas, medianas y grandes empresas a través de nuevos financiamientos; afectando la reactivación económica.
Lamentó el deterioro de la cultura de pagos, construida durante décadas, y que ahora se ve mermada porque muchos prestatarios que pueden cumplir con el pago de sus obligaciones no lo hacen.
“En nuestra historia, hemos vivido muchas situaciones complejas y de todas ellas hemos salido fortalecidos. Estamos seguros de que después de tras esta coyuntura seremos un banco aún mejor”, argumentó Romero.
SAFIS: Crecimiento del 10,58% en 2020
La cartera de las Sociedades Administradoras de Fondos de Inversión (SAFIs) alcanzó en 2020 un nivel de 3.320 millones de dólares, registrando un incremento de 10,58% respecto a 2019. Este desempeño obedece al crecimiento de la cartera de los Fondos de Inversión Abiertos (FIAs) y Cerrados (FICs) en 3,72% y 14,90%, respectivamente.
“La cartera de los FIAs sumó 1.205 millones de dólares, representando el 36% del total de la cartera de las SAFIs. El número de participantes alcanzó a 97.699, superando en 3,73% los valores del 2019”, explicó Javier Aneiva, gerente General de la Bolsa Boliviana de Valores (BBV).
Detalló que el crecimiento en la cartera de los FIAs se explica por el incremento del número de inversionistas que decidió depositar allí sus ahorros para que sus SAFIs los inviertan en un portafolio diversificado.
La cartera de los FICs alcanzó a 2.116 millones de dólares, equivalente al 64% de la cartera total de las SAFIs. Al cierre de 2020, se cuenta con 26 fondos vigentes que tienen diferentes objetivos de inversión.
Los FICs son constituidos con un objeto específico. El FIC asume la figura de emisor y vende valores en la Bolsa, con el dinero obtenido financia a empresas que cumplan con el objeto para el cual fue creado, por ejemplo, existen FICs creados para apoyar al sector exportador, manufacturero, microfinanciero o al sector de las Pymes.
Al cierre de 2020, la tasa de rendimiento a 30 días de los FIAs en bolivianos y en UFVs fue de 2,75% y de 2,31%, respectivamente; nivel superior a lo registrado en 2019. La tasa a 30 días de los FIAs en dólares fue de 0,84%, menor a la del 2019. La cartera de los FIAs está constituida por valores que se negocian dentro del mercado de valores.
Por otra parte, los FICs en bolivianos y en dólares presentaron tasas de rendimiento a 360 días 3,80% y 1,75%, respectivamente, inferiores a las registradas en 2019.
Tanto la pandemia como la cuarentena afectaron a los emisores donde los FICs invirtieron y por otro, originaron marcaciones negativas de cartera por la volatilidad a la que se enfrentaron los mercados en el exterior.
Aneiva señaló que, para el futuro, las SAFIs deben continuar con la labor de atraer a los inversionistas “retail” del mercado y orientarlos hacia los FIAs para brindarles la posibilidad de diversificar sus inversiones por tipo de moneda, plazo y perfil de riesgo.
Seguros: Un mercado marcado por la pandemia
El mercado asegurador fue marcado por la pandemia. Recibió severos impactos en la desaceleración absoluta de la tendencia de los porcentajes de crecimiento proveniente del mercado, un incremento en la mora y una mayor siniestralidad en los seguros personales.
“El sector entró a la emergencia con un adecuado grado de capitalización y una elevada solvencia. Fue positivo el siniestro en ramos generales, en renovaciones el desempeño fue el menor, hubo una reducción en el ramo automotor, y en el transporte bajaron las fatalidades por el menor traslado de mercadería. Al final, el efecto positivo, compensa el negativo”, dijo Rodrigo Bedoya, presidente de la Asociación Boliviana de Aseguradores (ABA) y nuevo presidente de la Federación Interamericana de Empresas de Seguros (FIDES).
En el ramo del rubro de siniestros personales la situación fue crítica. Primero, porque se vieron obligadas a ser frente al pago por una enorme cantidad de fallecimientos y segundo, por la causa técnica de que el covid-19 no estaba contemplado dentro la calificación de las pólizas de seguros.
“Las pólizas de seguros se calculan en base a tablas históricas de mortalidad de cada país o incluso cada ciudad donde el coronavirus no existía hasta febrero del 2020 y las aseguradoras se vieron frente a una nueva causa de fallecimiento que no estaba calificada y por la cual las compañías no recibieron un solo dólar de prima”, mencionó.
Argumentó que, a septiembre, el escenario fue positivo principalmente en el de rubros personales, con un decrecimiento inclusive en las líneas de siniestros, debido a la cuarentena rígida. En el ramo de salud no hubo enfermos por las causas naturales. “Pero, en el último trimestre los fallecimientos crecieron, al mismo ritmo de los demás rubros”, acotó.
Ante la pandemia varias aseguradoras “ofrecieron atractivos seguros con esta cobertura, pensando que la crisis sanitaria iba a ser menor y concluiría pronto”.
Lamentó que, pese a los imponderables, el Gobierno haya incrementado la carga impositiva a la industria aseguradora de manera desproporcionada. “En el caso de ser permanente vemos que los resultados para el sector no van a ser positivos a mediano y largo plazo porque los accionistas pueden analizar y llevar su capital donde les pueda dar mejores réditos dentro o fuera de Bolivia” concluyó.
IFDS: El diferimiento redujo la liquidez
El diferimiento del pago de los créditos incidió en la reducción de la liquidez en las Instituciones Financieras de Desarrollo (IFDs) afectando su capacidad para encarar nuevas colocaciones en este subsistema que atiende con microcréditos a las poblaciones suburbanas y del área rural.
Por la alta rotación de la cartera de microfinanzas, “el diferimiento redujo la liquidez para la colocación de nuevos créditos. Pese a ello, en 2020 se tuvo un crecimiento de cartera de 10% en relación al 2019”, afirmó Néstor Castro, gerente General de la Asociación de Instituciones Financieras de Desarrollo (FINRURAL).
Dado que sus ingresos dependen esencialmente del cobro de los intereses de los créditos, las IFDs experimentaron una reducción considerable de sus ingresos que se destinan a cubrir los gastos operativos y obligaciones financieras con entidades de financiamiento tanto nacionales como internacionales.
Castro explicó que la solvencia patrimonial de las IFDs permitió encarar la drástica reducción de su liquidez y la obligación de mantener sostenibles los servicios operativos con sus clientes como el pago de Bonos, rentas y cobros de servicios, entre otros.
La mora en las IFD se redujo debido a las gestiones que hicieron las entidades por recuperar las operaciones vencidas y en ejecución que no se vieron beneficiadas por el diferimiento.
A fines del 2020, la mora en el subsistema fue inferior al 1%. Sostuvo que, en plena crisis sanitaria, las entidades mantuvieron la relación con sus clientes.
“Debido a que las operaciones de microfinanzas requieren de un seguimiento permanente del cliente y considerando el periodo de diferimiento, las IFDs implementaron mecanismos de comunicación y seguimiento a los clientes a distancia través de plataformas digitales y envío de mensajes de educación financiera”, precisó.
El gerente General de FINRURAL indicó que las Instituciones Financieras de Desarrollo priorizarán en 2021 sus esfuerzos para normalizar las carteras diferidas, conseguir fuentes de fondeo de liquidez estructural y fortalecer su patrimonio.
El segmento de las IFDs trabajará intensamente en la presente gestión en la promoción de la captación de ahorro del público como fuente alternativa de fondeo. Varias IFDs ya cuentan con la autorización de la autoridad reguladora para recibir depósitos y algunas de ellas ya comenzaron a captar depósitos.


Nota editorial: Por Grupo Nueva Economía · Última actualización 02/03/2021