RANKING DE COMPAÑÍAS DE SEGUROS GENERALES
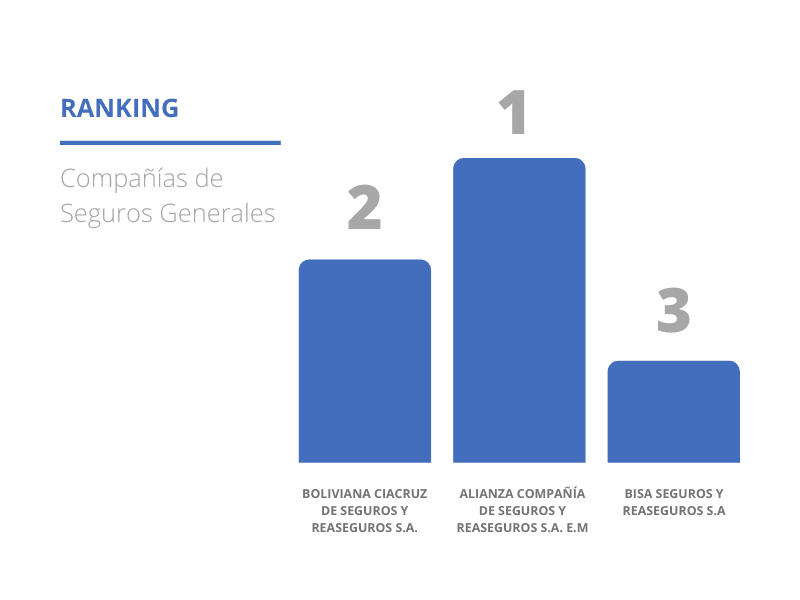
Este año, el primer lugar es ocupado por Alianza Compañía de Seguros y Reaseguros S.A. E.M.A., el segundo por la Boliviana Ciacruz de Seguros y Reaseguros S.A., y el tercero por Bisa Seguros y Reaseguros S.A.
Tomando en cuenta los Estados Financieros a mayo 2020, se han generado los diferentes Ratios Financieros.
Ratios de Producción
Los ratios clasificados dentro losratios de producción, reflejan indicadores cuyo principal componente es la producción, como son la participación de mercado, las renovaciones de primas de las aseguradoras, el promedio de días de primas pendientes de cobro y las anulaciones de la producción.
Entre los resultados que sobresalen son por ejemplo que las compañías con mayor participación de mercado son Alianza, Bisa, Boliviana y Credinform, respectivamente; y las compañíascon menor participación son Nacional, Fortaleza, Unibienes, Illimani y Crediseguro, respectivamente.
Al observar las anulaciones, también resaltan los indicadores de Crediseguro y Unibienes que no contemplan anulaciones, lo cual podría deberse a las características y magnitud de su cartera.
Finalmente en cuanto a primas por cobrar, resalta el indicador muy alto de Crediform, reflejando las posible primas en mora de un importante porcentaje de su cartera.
Ratios de Reaseguro
Estos indicadores reflejan los principales indicadores ligados a la administración del reaseguro de las compañías aseguradoras, tales como la retención de las compañías (primas que no son cedidas a reaseguradores), las comisiones de reaseguro respecto a la retención propia de riesgos (importancia de comisiones) y el retorno por la colocación en reaseguradores.
Los resultados que sobresalen son el hecho de que las aseguradoras Bisa, Nacional y Unibienes tienen la menor retención de primas del mercado, con un indicador menor al 30%. Asimismo, resaltan los indicadores nulos de comisiones de reaseguro por parte de Unibienes y Crediseguro.
Ratios de Reservas
Los indicadores de reservas están compuestos por el ratio de Primas no Devengadas que muestra la relación entre las reservas técnicas de seguros y la prima neta de reaseguro; y si se realiza la suposición de que las pólizas en promedio están a mitad de vigencia, el ratio debería rondar un 50%.
El otro ratio es el ratio de Siniestros Pendientes que pretende determinar la razonabilidad con la cual las entidades aseguradoras calculan las reservas técnicas de siniestros. Para el efecto, en teoría, si es que las reservas técnicas de siniestros es estable, en definitiva dichas reservas se convertirán en siniestros pagados por la parte que le corresponde a la compañía, motivo por el cual la relación entre los siniestros pagados y las reservas, debería rondar el 100% en un escenario ideal.
En los resultados de la prima devengada, se observa que la mayoría de las compañías tienen indicadores que rondan entre el 30% y el 50%, habiendo excepciones como la aseguradora Unibienes y Crediseguro cuyos resultados se podríandeber a la cartera reducida que tienen en el mercado. En cuanto a los siniestros pendientes, resaltan indicadores altos en las aseguradoras Crediseguro, Bisa y Alianza que podría deberse a insuficiencia de reservas o debido a que el resultado fue distorsionado por algún evento de grandes proporciones y al contrario con indicadores muy bajos Illimani y Credinform, dando a entender estos últimos que se reembolsan reaseguros más de lo que se constituye en reserva.
Ratios Operativos
Este grupo de ratios muestran los resultados que resultan de las operaciones de las compañías aseguradoras como son la siniestralidad, el reembolso de siniestros del reaseguro, los costos de producción, los gastos administrativos y la rentabilidad de las inversiones.
Los resultados que resaltan son el índice de siniestralidad muy alto de Fortaleza el cual se debe a al siniestro extraordinario de los Buses Pumakatari. Al contrario, con indicadores bajos se tienen a las aseguradoras Illimani, Nacional, Unibienes y Crediseguro. En cuanto al índice de siniestralidad neta de reaseguro, los indicadores reflejan que la compañía con un indicador incluso negativo es Illimani, lo cual no es razonable.
También resaltan algunos indicadores con reembolsos de siniestros por Reaseguro altos como son Nacional, Fortaleza y Credinform respectivamente, lo cual podría deberse al pago de un siniestro extraordinario, como en el caso de Fortaleza.
En cuanto a los costos de producción las compañías con mejores indicadores son Crediseguro, Illimani, Nacional, Unibienes y Credinform y en cuanto a los Gastos Administrativos resalta como compañía con mayor gasto administrativo Illimani, seguida de Fortaleza, Unibienes y Crediseguro.Finalmente en relación a la rentabilidad de las inversiones los resultados muestran que la compañía con mejores resultados fue Credinform, seguido de Nacional y Unibienes.
Ratios de Eficiencia y Rentabilidad
Estos indicadores nos reflejan si la compañía cuenta con primas suficientes para poder cubrir el pago de siniestros y gastos (Índice Combinado) y si al final del periodo se encuentra obteniendo utilidades, debiendo ser motivo de preocupación en ambos casos que el indicador sea mayor al 100%.
También se muestran los indicadores de rentabilidad del activo y del patrimonio que representan la utilidad o pérdida del periodo, respecto al activo y al patrimonio respectivamente.
Los resultados reflejan que las compañías con mejores resultados son Crediseguro, Credinform y La Boliviana y las compañías con bajos resultados son Nacional y Fortaleza.
Ratios de Solvencia
Las razones de solvencia expresan la capacidad de la empresa para pagar sus deudas, exponiendo la liquidez de la empresa que pretende mostrar la relación entre el Activo Corriente versus el Pasivo Corriente, o también el indicador de Activo/Pasivo que refleja el número de veces que puede hacer frente la aseguradora al total de sus obligaciones con el total de sus recursos. Otro indicador importante es la relación entre los pasivos y el patrimonio y las primas devengadas al patrimonio. O el crédito administrativo que refleja las cuentas por cobrar administrativas respecto al patrimonio.
Los resultados reflejan que las compañías con mejores indicadores son Crediseguro, Illimani, La Boliviana y Unibienes. Otro indicador que resalta es el de crédito administrativo de Credinform.
Ratios de Diversificación
Entre estos indicadores se encuentra el Ratio de Diversificación de productos que refleja la diversificación de la cartera entre los distintos ramos de seguro, entendiendo que una mejor diversificación, genera menores riesgos para las aseguradoras ante posibles eventos que puedan afectar a determinado ramo. También se muestra el indicador de confianza de los Brokers, lo cual puede reflejar la confianza que genera el corredor en determinada aseguradora. Las compañías con mejores indicadores son Alianza, Bisa, Boliviana y Credinform.
Ranking Ponderado
La Compañía con mejores indicadores ponderados es Alianza, lo cual, se debe a que además de tener una importante participación, sus resultados reflejan importantes indicadores de rentabilidad, solvencia y diversificación.
La segunda compañía en el Ranking es La Boliviana Ciacruz que aunque tiene menor participación, contempla indicadores importantes en eficiencia, rentabilidad y solvencia.
En un tercer lugar encontramos a la aseguradora Bisa que con una participación importante no refleja indicadores sobresalientes en reaseguros y reservas de siniestros, sin embargo, reflejan resultados razonables de eficiencia, solvencia y rentabilidad.
Nota editorial: Por Grupo Nueva Economía · Última actualización 22/08/2020