METODOLOGÍA DEL RANKING DE COMPAÑÍAS ASEGURADORAS
Uno de los principales valores económicos y sociales que aporta el seguro a nuestra sociedad es su capacidad de contribución al comercio y a la estabilidad social, para lo cual es importante que un Mercado de Seguros se encuentre compuesto por Entidades Aseguradoras que puedan estar presentes, al momento en que uno más los necesita, es de decir, al momento de la ocurrencia de un siniestro, cumpliendo las obligaciones contraídas con sus asegurados.
Para el cumplimiento de tales obligaciones es imperante que las aseguradoras cuenten con recursos financieros suficientes, es decir, que sean solventes a la hora de la atención del siniestro, cuyos pilares son el contar con primas técnicas, reservas técnicas suficientes que sean adecuadamente invertidas y un patrimonio que les permita cumplir con posibles desviaciones no usuales de siniestralidad.
En este sentido, el presente Ranking ha sido elaborado desde un punto de vista ligado a la contribución de las aseguradoras al comercio y a la estabilidad social, motivo por el cual, toma relevancia los ratios de solvencia, sobre todo para las compañías de seguros de personas, por ser las familias los mayores beneficiarios del seguro, no desmereciendo por su puesto los otros grupos de indicadores como los ratios de eficiencia, rentabilidad, producción y diversificación.
Seguros en Bolivia - (SEGBO S.R.L.) ha elaborado un Ranking de Compañías Aseguradoras, a partir de una metodología propia, con información al mes de mayo de 2020, conforme a las cifras actuales que ha brindado APS. Este estudio es publicado por Nueva Economía en la presente edición.
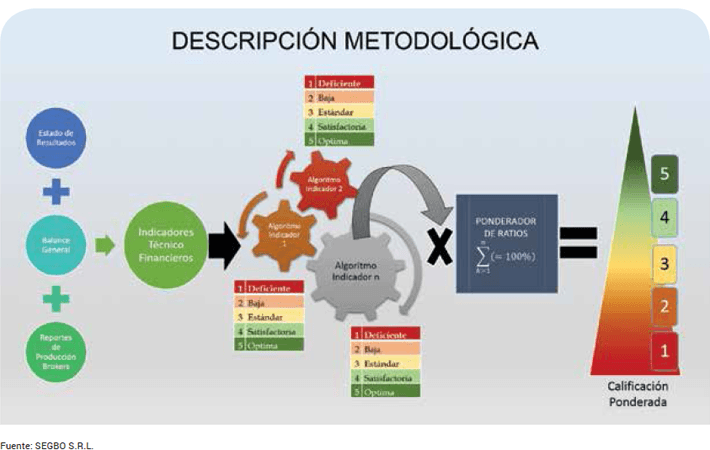
Los insumos principales para la elaboración de este informe son los Estados Financieros de las compañías aseguradoras y los reportes de producción, generando con los mismos, importantes indicadores técnico financieros, clasificados por ratios de ingresos, reaseguro, reservas técnicas, operativos, eficiencia, rentabilidad y diversificación.
A través de un algoritmo específico para cada indicador, se genera una calificación entre el 1 al 5 a los mismos, conforme al a la siguiente escala:
1 Calificación Deficiente
2 Calificación Baja
3 Calificación Estándar
4 Calificación Satisfactoria
5 Calificación Óptima
A efectos de generar una calificación integral, se asigna también un valor ponderado a cada indicador, sumando el mismo un 100%.
Realizando el producto de cada indicador por su ponderación y sumando el resultado de cada uno, se genera la calificación ponderada final de la Aseguradora.
Cabe resaltar que al no ser información anual, cuando existe un indicador que implica la combinación de cifras del Estado de Resultados y el Balance General, se han anualizado los ingresos y egresos bajo la siguiente fórmula:
Valor Anualizado = Valor al Mes + Valor a Diciembre del Año Anterior - Valor al Mismo Mes del Año Anterior
Nota editorial: Por Grupo Nueva Economía · Última actualización 27/08/2020