CONFIAMOS EN NUESTRA CAPACIDAD DE ADAPTACIÓN Y CAMBIO
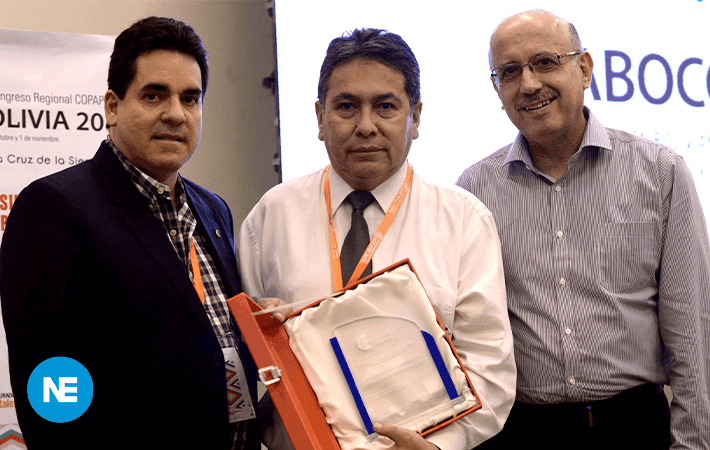
Carlos Rivero, Presidente de la Asociación Boliviana de Corredores de Seguros y Reaseguros (ABOCOSER)
¿Cuál es el aporte de los brokers a la economía nacional?
Muy importante por la absoluta formalidad de nuestras actividades, por nuestra contribución en impuestos, aportes a la seguridad social e inversiones que dinamizan la economía.
No obstante, nuestro principal aporte está en llevar el servicio del seguro a todos los estratos en la sociedad, mediar entre el asegurado y la aseguradora, brindando equilibrio en la relación contractual de ambos y protegiendo al usuario final.
¿Cómo está afectando la crisis del COVID- 19 a este sector?
El rezago en pagos de primas de seguro por parte de los clientes, paralización de la economía, por consecuencia de la compra de seguros o renovación de pólizas de seguro.
Sin embargo, están surgiendo nuevos requerimientos o productos, como aquellos vinculados a coberturas de vida y salud para casos de COVID-19, que no han logrado reemplazar la pérdida de cartera pero han paleado en algo la situación.
¿Cuáles son las principales dificultades que están atravesando?
El diferimiento del pago de primas de seguros, instruidos en muchos casos normativamente y en otros por falta de liquidez de los clientes; la no renovación de seguros individuales; la afectación al rubro de seguros de automotores, debido a que no se hace uso de éstos en la cuarentena. Todos estos diferimientos han generado iliquidez en el sector.
¿Cuál será la situación del sector post cuarentena?
De un cambio en la forma de hacer negocios y relacionarnos con los clientes y compañías.
También será muy delicada por el aspecto de iliquidez. Al constituirnos en empresas de servicios, el factor de personal es prioritario, contrariamente al industrial en que el capital y la inversión son los principales, las cargas sociales ineludibles constituyen un factor muy duro para el sector.
También de oportunidades ante nuevas necesidades, riesgos y realidades de nuestros clientes, a los que debemos adaptarnos y saber capturar.
Se dice que en una crisis muchos lloran y otros venden pañuelos. Esperemos estar entre los que venden pañuelos, confiamos en nuestra capacidad de adaptación y cambio.
¿Están viendo necesaria una mayor digitalización dentro del sector? ¿Por qué?
Absolutamente. Meses atrás, como sector hemos manifestado al ente regulador la necesidad de implementar la digitalización de la actividad aseguradora en toda su dimensión, hemos aportado experiencias de países, entregado documentos y legislaciones comparadas. Es una necesidad básica e imperiosa que garantizará el desarrollo del sector, agilizará los procesos y permitirá el acceso a nuevos sectores de clientes o nichos de mercados.
¿Cuáles son los vínculos de los brokers con las compañías de seguros?
No podemos hablar de vínculos, ya que están prohibidos legalmente. Las compañías se constituyen en proveedores nuestros, por lo tanto tenemos un relacionamiento necesario y permanente. La complementación entre ambos sectores es clave para el desarrollo, y la posibilidad de brindar mejores servicios y productos a los asegurados, tomadores y beneficiarios del seguro.
¿Cuáles son los vínculos de los brokers con la banca?
Consideramos que nuestro rol ha sido determinante en el desarrollo de la Banca Seguros, por ejemplo.
Todos los productos de seguros colectivos o masivos ofrecidos por la banca cuentan con la intervención de un corredor de seguros. Nuestro servicio de mediación va más allá de la atención a la institución financiera, ya que atendemos a los clientes y cumplimos un rol determinante.
¿Cuáles son las proyecciones del sector?
Alentadoras, pese a los aspectos antes señalados. El sector ha reportado un crecimiento sostenido año tras año, y el mercado ha capturado la necesidad de nuestra mediación, de nuestro conocimiento y experticia, tanto desde el punto de vista del asegurado como de la compañía. Al presente, un 55% del mercado asegurador se encuentra intermediado y estimamos que en los próximos años este porcentaje seguirá creciendo.
Nota editorial: Por Grupo Nueva Economía · Última actualización 07/07/2020