Bolivia escala en el ranking de inclusión financiera y enfrenta el desafío de mejorar el uso y acceso a servicios bancarios
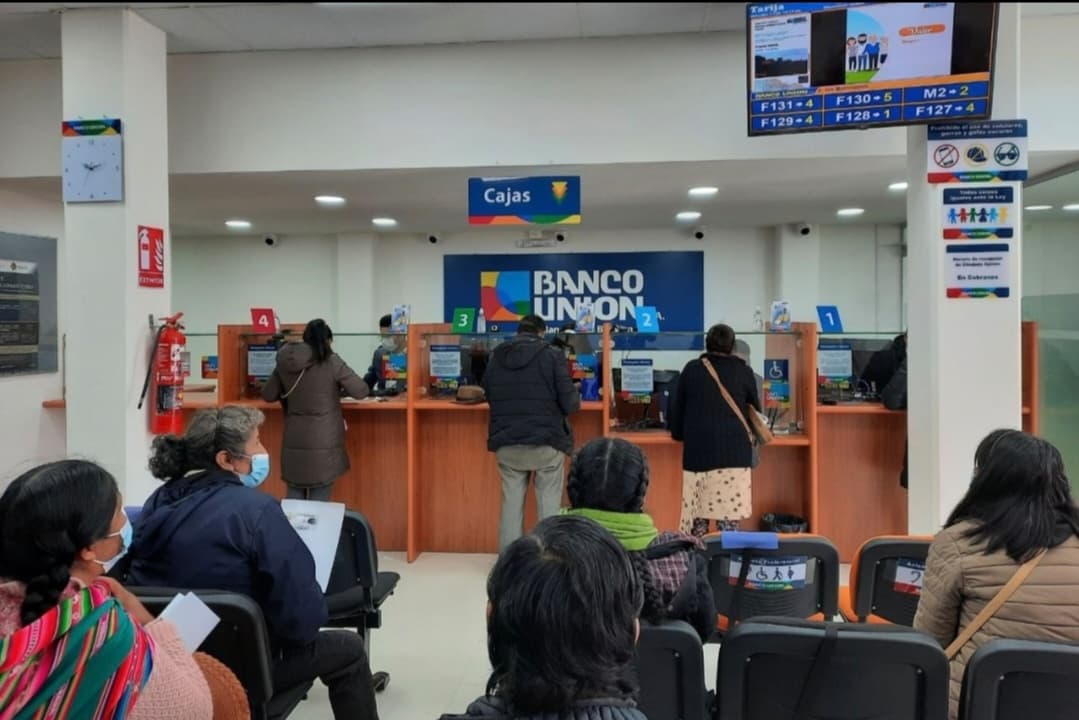
Las mujeres, las personas en áreas rurales y los trabajadores informales aún enfrentan barreras significativas para acceder a productos financieros, lo que resalta la necesidad de políticas públicas que aborden estas disparidades
Bolivia ha experimentado una ligera mejora en el índice de inclusión financiera, ascendiendo de la última a la penúltima posición en el ranking regional elaborado por Credicorp. Este cambio, aunque positivo, refleja el complejo desafío que enfrenta el país para mejorar el acceso y uso de los servicios financieros en la población.
El Índice de Inclusión Financiera (IIF) de Credicorp, que evalúa a ocho países latinoamericanos, coloca a Bolivia en la penúltima posición con 43,7 puntos, solo por encima de México, que se encuentra en el último lugar con 42,6 puntos. El país ha mostrado una mejora con respecto a años anteriores, especialmente en las dimensiones de uso y calidad percibida de los servicios financieros.
Estos aspectos, que anteriormente no habían registrado grandes avances, ahora presentan un panorama más alentador; no obstante, la frecuencia con que los bolivianos utilizan productos financieros sigue siendo baja y no ha logrado alcanzar el promedio regional, es decir, uno de los desafíos se centra en apuntalar la utilización del sistema financiero.
Em contrataste, resalta la mayor confianza de los bolivianos en el sistema financiero. Existe una percepción más positiva sobre la facilidad para acceder a productos de ahorro y crédito, así como una mejor valoración sobre la variedad y la disponibilidad de estos productos. Esta confianza se refleja también en el incremento en la percepción de la amplitud del sistema financiero en el país.
Sin embargo, estos avances no se traducen en un aumento significativo en el uso de los productos financieros, aunque ha aumentado la frecuencia mensual con que los bolivianos utilizan estos productos, el nivel sigue estando muy por debajo del promedio regional.
El informe también destaca un incremento en la infraestructura financiera, como el aumento en el número de cajeros automáticos, agentes y sucursales, lo que mejora el acceso físico a los servicios. El estudio subraya que los bolivianos no están reemplazando el uso del dinero efectivo con soluciones digitales, sino que están diversificando sus opciones de pago y transacciones, lo que indica un cambio hacia un uso más equilibrado entre los métodos tradicionales y digitales.
En el ranking general de inclusión financiera de Credicorp, los países de la región han mostrado un progreso generalizado desde 2021. Chile lidera el índice con 58,3 puntos, seguido por Panamá con 56 puntos y Argentina en tercer lugar con 54,4 puntos. Otros países como Ecuador y Colombia también han logrado avances significativos en comparación con Bolivia. A nivel regional, se observa un aumento en la puntuación global, alcanzando 47,6 puntos en 2024, lo que representa un avance de 9 puntos desde 2021, aunque el nivel sigue siendo "medio bajo" respecto a otras regiones del mundo.
En cuanto al acceso y uso eficiente de los servicios financieros, solo un 28% de los ciudadanos de los países evaluados alcanza el nivel más alto de inclusión financiera, lo que significa que no solo conocen y tienen acceso a las herramientas financieras, sino que las utilizan de manera regular y eficiente. En Bolivia, este porcentaje es del 22%, lo que muestra que, aunque el acceso está mejorando, la utilización efectiva de los servicios sigue siendo un desafío importante.
El informe también señala que persisten importantes brechas en la inclusión financiera en áreas como el género, la ubicación geográfica, la edad, el nivel socioeconómico y la formalidad laboral. Estos factores siguen siendo un desafío para el sistema financiero, que debe adaptarse para garantizar que todos los segmentos de la población puedan acceder a sus servicios.
En particular, las mujeres, las personas en áreas rurales y los trabajadores informales enfrentan barreras significativas para acceder a productos financieros, lo que resalta la necesidad de políticas públicas que aborden estas disparidades.
Nota editorial: Por Grupo Nueva Economía · Última actualización 10/03/2025